
Финансовая модель для инвесторов в ОАЭ: как построить
Дата публикации: 03.11.2026
Прогнозы, за которыми ничего не стоит, способны потопить презентацию за секунды, тогда как модель, построенная так, чтобы выдержать проверку, сигнализирует одновременно о стратегической ясности и операционном контроле. Составьте свою финансовую отчётность с помощью профессиональных услуг по бизнес-планированию, и вы вручите аналитикам и кредиторам осязаемое доказательство того, что ваш проект способен масштабироваться по предсказуемой кривой, расходовать капитал с дисциплиной и возвращать нечто измеримое.
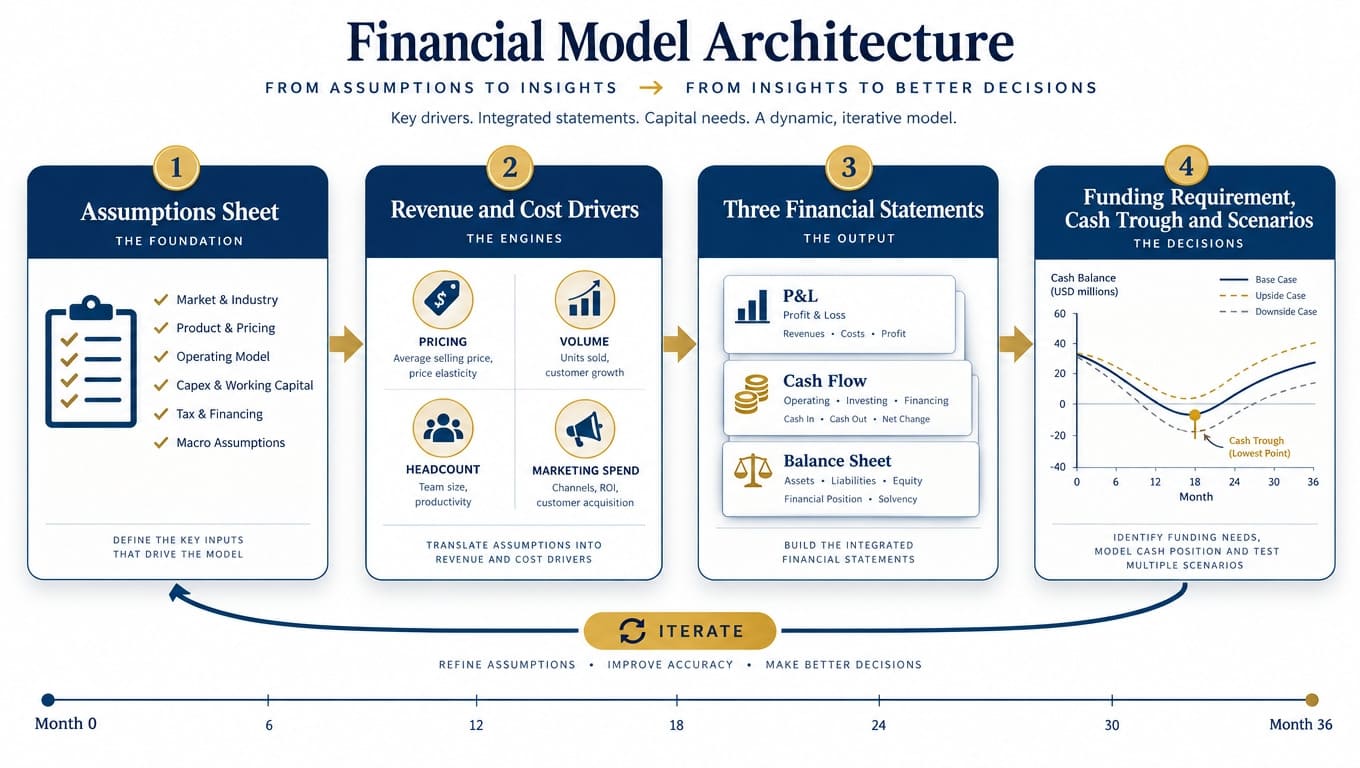
Что делает финансовую модель готовой для инвесторов?
Представляя проект венчурным фондам, объединениям бизнес-ангелов или кредитующим банкам, основатели нередко принимают бойкую таблицу продаж за готовый продукт. Столбец обнадёживающих целевых показателей выручки никому не говорит о том, как бизнес работает на самом деле. Полноценная модель — это числовое зеркало всей вашей операционной машины, превращающее коммерческую стратегию, ценовые решения, планы найма и условия оплаты в бухгалтерские результаты, которые показывают, способно ли предприятие продержаться и окупиться.
Эта работа приносит дивиденды задолго до того, как вы предстанете перед инвестиционным комитетом. Она проясняет, держится ли идея на плаву операционно, определяет в цифрах объём капитала, который вам нужен на старте, и прокладывает точные точки на пути к выходу денежного потока в ноль (breakeven). Презентация излагает видение и возможность; бизнес-план расписывает, как вы это исполняете; модель — это арифметический хребет, связывающий оба воедино.
Превыше всего, модель, готовая для инвесторов, — это та, которую можно проверить. Аналитики и кредитные специалисты исследуют её, разбирая модель на части: прослеживают логику каждой формулы, возводят каждую статью затрат к допущению, из которого она вырастает, и проверяют, согласуются ли ваши вехи с потребностями в оборотном капитале. Стоит им заметить жёстко вписанное число, зарытое во вкладке прогноза, или выручку, растущую без соответствующего увеличения штата или маркетинга, — и доверие испаряется.
Прочная модель — это не про парад крупных будущих прибылей. Она выковывает прослеживаемую связь между тем, что входит в бизнес, и тем, что выходит из него в финансовом выражении. Как только каждое число возводится к задокументированному драйверу, модель превращается в актив для привлечения финансирования, а не в слабое место, которое ждёт своего разоблачения в ходе проверки.
Базовая структура финансовой модели
Начните с чёткого листа допущений
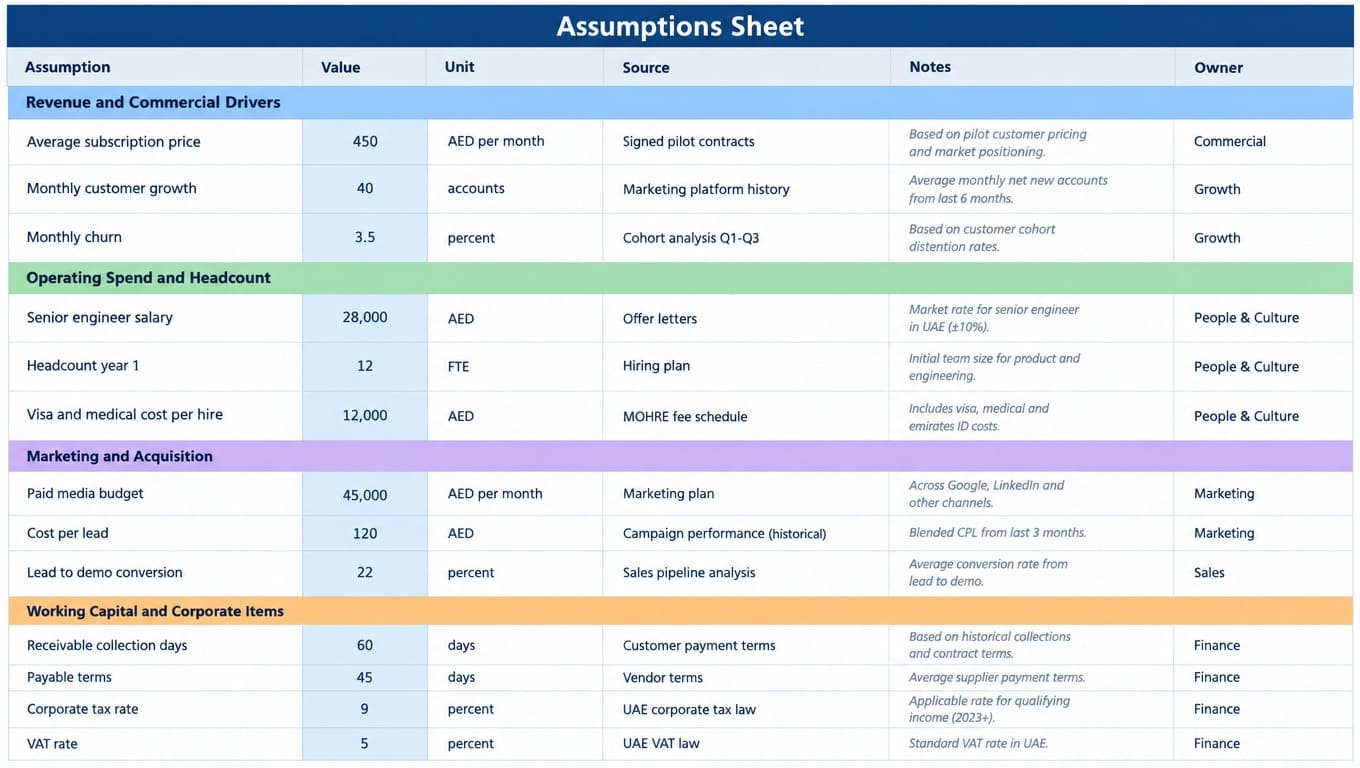
Любая работоспособная модель открывается выделенной вкладкой допущений — командным пунктом для всей книги. Сдвиньте здесь один драйвер, будь то стоимость привлечения, коэффициент конверсии или цена месячной подписки, — и это изменение должно само собой прокатиться по всем графикам и отчётам, без ручной правки где-либо ещё.
Рассортируйте свои допущения по логичным операционным кластерам, чтобы структура оставалась удобной для восприятия:
- Выручка и коммерческие драйверы: базовые ценовые уровни, объёмы транзакций, ежемесячный прирост клиентов, показатели продления, отток и то, насколько быстро поступают платежи.
- Операционные расходы и штат: должности, целевые даты выхода, базовый оклад, предусмотренные законом льготы, расходы на рекрутинг, затраты на визы и аренду офиса.
- Маркетинг и привлечение: бюджеты на платные медиа, показатели конверсии по каналам, стоимость лида, комиссионные схемы и абонентские платежи агентствам.
- Оборотный капитал и корпоративные статьи: дни сбора дебиторской задолженности, условия оплаты кредиторской задолженности, оборачиваемость запасов, ставки НДС и отчисления по корпоративному налогу.
Удержитесь от того, чтобы вбивать перспективные числа прямо в расчётные вкладки. Там, где прогноз высчитывает оплату труда службы поддержки клиентов на третий год, эта формула должна тянуться назад к графику штата и странице допущений.
Каждое допущение нуждается в задокументированном основании. Фиксируйте, откуда взялась каждая переменная, в колонке примечаний рядом с ней. Надёжные источники простираются от прошлой отчётности и подписанных договоров с поставщиками до исторических данных по конверсии с ваших маркетинговых платформ, интервью с клиентами или проверенных отраслевых показателей, собранных с помощью профессиональных услуг по исследованию рынка. Держите подтверждённые исторические данные зримо отдельно от перспективных управленческих оценок и назовите, кто в команде отвечает за обновление каждой цифры.
Свяжите три финансовых отчёта воедино
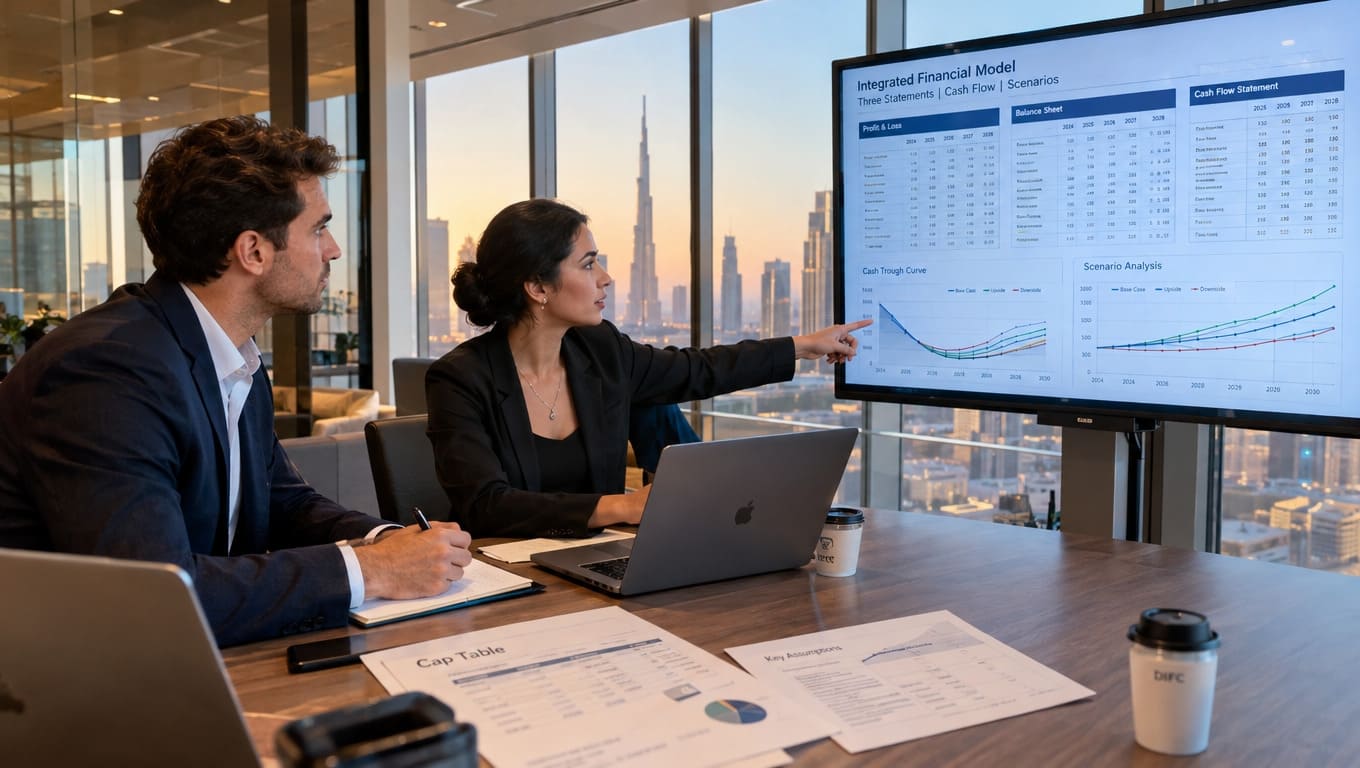
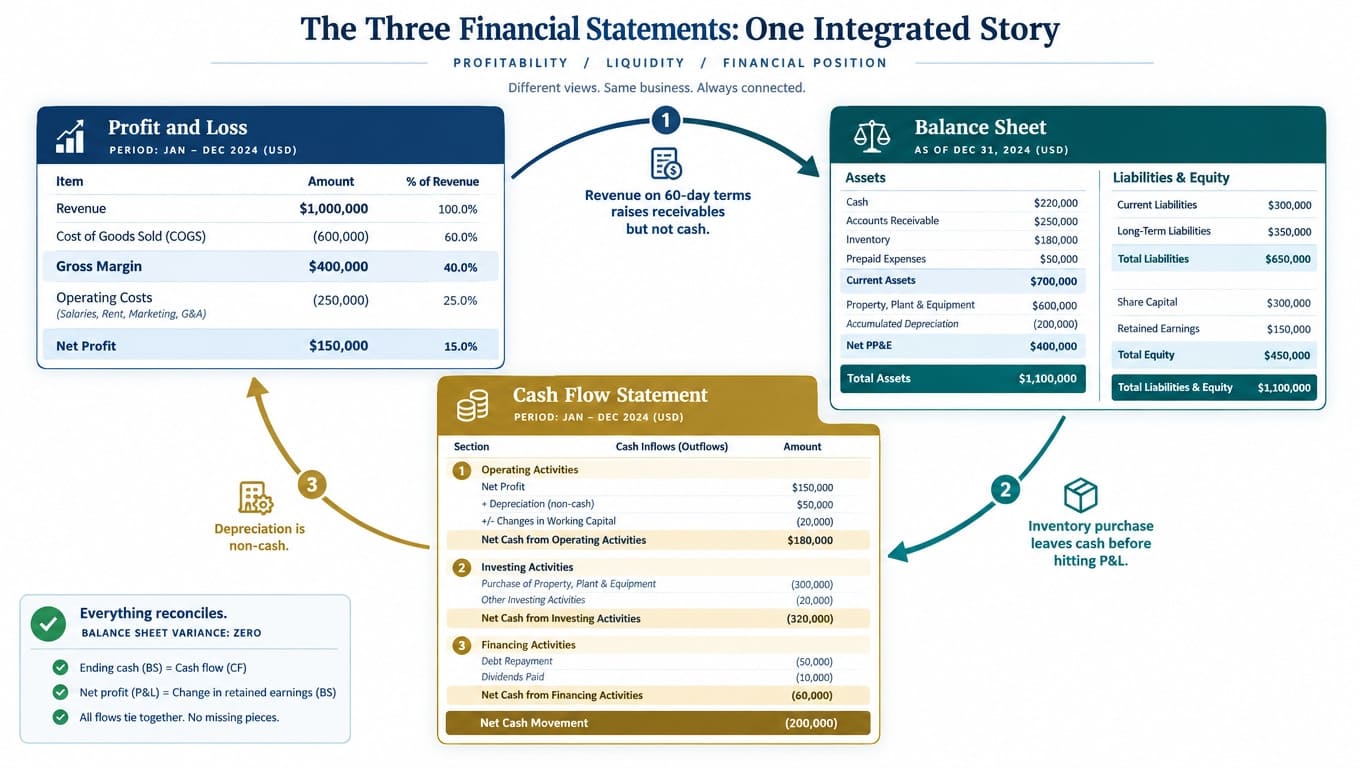
Надёжная модель должна сплетать воедино три связанных отчёта: отчёт о прибылях и убытках, отчёт о движении денежных средств и балансовый отчёт. Проводка всех трёх как единого целого обеспечивает, что операционные решения корректно перетекают в ликвидность, оборотный капитал и собственный капитал компании.
- Отчёт о прибылях и убытках (P&L): Излагает выручку, себестоимость проданных товаров, валовую маржу, операционные затраты и итоговую прибыль или убыток по каждому отчётному периоду. Он говорит о бухгалтерской прибыли, а не о деньгах, фактически имеющихся на руках.
- Отчёт о движении денежных средств: Отслеживает деньги, физически входящие и выходящие, разбитые по операционной, инвестиционной и финансовой деятельности. Он вычищает из чистой прибыли неденежные статьи, такие как амортизация, и улавливает колебания оборотного капитала вроде запоздалых поступлений или предоплат поставщикам.
- Балансовый отчёт: Фиксирует моментальный снимок активов, обязательств и собственного капитала акционеров на закрытие каждого периода, удерживая баланс сведённым и одновременно отслеживая денежные средства, дебиторскую задолженность, запасы, начисленные обязательства и нераспределённую прибыль.
Связанные воедино, эти три отчёта ведут себя как живой контур. Скажем, продажи взлетают на условиях оплаты в 60 дней: P&L сразу показывает рост выручки, однако отчёт о движении денежных средств не регистрирует ничего, пока счёт не оплачен, а балансовый отчёт одновременно фиксирует скачок дебиторской задолженности. Закажите запасы за месяцы до продажи — и деньги немедленно уходят в отчёте о движении денежных средств, тогда как балансовый отчёт несёт возросший актив, хотя в P&L ещё ничего не попало. Увязка отчётов уберегает основателей от классической ошибки — принять бухгалтерскую прибыль за деньги в банке.
Добавьте потребности в финансировании и направления использования средств
Ваша модель должна дать инвесторам чёткие ответы на два простых вопроса: сколько именно капитала нужно бизнесу и как эти деньги расходуются во времени.
Чтобы точно определить реальную потребность, найдите самую глубокую точку накопленного отрицательного денежного потока в вашем интегрированном движении денежных средств — денежную впадину (cash trough). Эта низшая точка обозначает наименьшее вливание собственного капитала, которым вы можете обойтись, прежде чем входящие деньги начнут нести компанию сами. Наложите разумный запас в три-шесть месяцев операционных затрат, чтобы поглотить медленные поступления или затянувшийся запуск.
Отделите разовые капитальные затраты — производственную оснастку, архитектуру ПО, стартовую отделку помещений — от регулярного сжигания средств на оплату труда и ежемесячные медиа-расходы. Привяжите каждое направление капитала к конкретной вехе: завершению продукта, получению лицензии, выходу на соседний рынок или достижению безубыточности по деньгам.
Держите потребность в капитале отдельно от того, сколько стоит компания. Потребность — это операционные деньги, нужные для реализации плана; оценка — это то, что рынок присваивает предприятию. Основатели, желающие увидеть, как эти две величины взаимодействуют, могут опереться на профессиональное консультирование по оценке бизнеса и активов, чтобы размывание шло в ногу с рыночной реальностью.
Как построить достоверный прогноз выручки
Используйте прогноз выручки «снизу вверх»
Мало что сжигает институциональное доверие быстрее, чем прогноз «сверху вниз». Заявление о том, что вы отхватите один процент десятимиллиардного рынка, ничего не говорит о том, как это дело работает на самом деле. Оно обходит стороной, как движется воронка продаж, сколько маркетинга требуется, чтобы раскрутить лиды, и сколько сотрудников поддержки нужно, чтобы удержать клиентов.
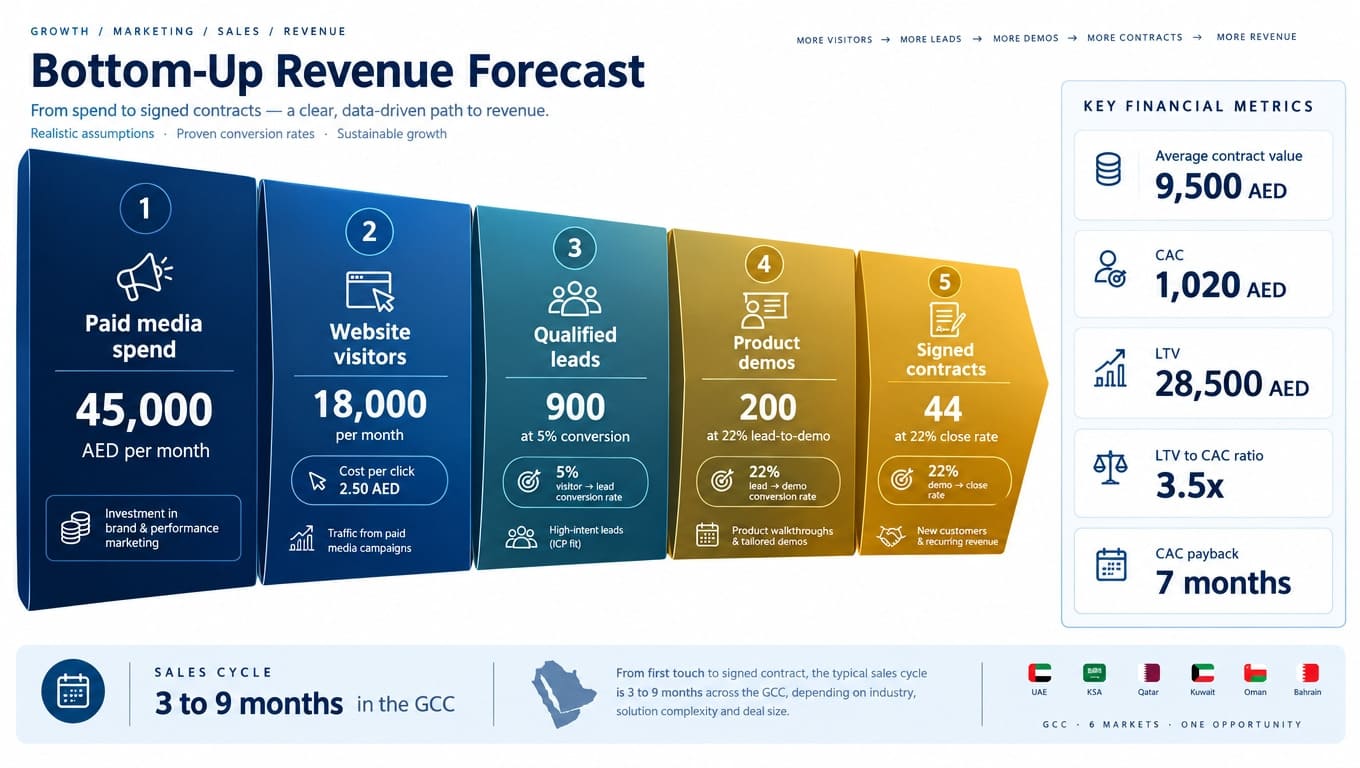
Стройте прогноз противоположным образом — с самого основания. Подход «снизу вверх» собирает числа напрямую из детальных операционных драйверов:
- Генерация лидов, входящих и исходящих: месячные расходы на рекламу, делённые на стоимость клика, дающие посещения сайта, либо объём обзвона со стороны выделенных специалистов по развитию бизнеса.
- Конверсия воронки: посетители, превращающиеся в квалифицированные лиды, лиды — в демонстрации, а демонстрации — в подписанные контракты.
- Параметры сделки: средняя стоимость контракта, типичный размер заказа, как часто вы выставляете счета и сроки оплаты.
- Поведение в удержании: ежемесячный отток, темп дополнительных продаж и показатели расширения клиентских аккаунтов.
Для корпоративного сегмента B2B заложите реалистичные циклы продаж, которые на Ближнем Востоке нередко составляют от трёх до девяти месяцев. Учитывайте и пределы команды: один менеджер по работе с клиентами не может жонглировать бесконечной стопкой активных корпоративных сделок. Относитесь к данным об общем объёме рынка исключительно как к проверке реальности на верхнем уровне — что ваша прогнозируемая доля остаётся разумной, — а никак не как к движку, приводящему в действие строку выручки.
Свяжите выручку с юнит-экономикой
Коммерческая модель держится только на здоровой юнит-экономике. На ранней стадии ваша экономика должна выразить в твёрдых цифрах стоимость привлечения клиента (CAC), пожизненную ценность клиента (LTV) и тот отрезок времени, который требуется, чтобы отбить потраченное на привлечение клиента.
- Стоимость привлечения клиента (CAC): Соберите все маркетинговые затраты, агентские комиссии, оклады прямых продавцов и комиссионные, затем разделите на новых клиентов, привлечённых за период.
- Пожизненная ценность клиента (LTV): Возьмите среднюю валовую маржу на клиента за период и умножьте её на то, как долго клиент обычно остаётся с вами, с учётом удержания и оттока.
- Срок окупаемости CAC: Высчитайте, сколько месяцев валовой прибыли требуется, чтобы отбить первоначальную стоимость привлечения этого клиента.
Инвесторы опираются на эти числа, чтобы оценить, насколько эффективно вы превращаете капитал в рост. Быстрый рост, оседлавший сломанную юнит-экономику, никуда не ведёт. Не позволяйте модели притворяться, будто стоимость привлечения стоит на месте, пока выручка множится десятикратно; по мере того как лёгкие сегменты иссякают и вы бьётесь за клиентов в более дорогих каналах, CAC обычно карабкается вверх. Заложите дополнительную поддержку, менеджеров по работе с клиентами и инфраструктуру, необходимые, чтобы удерживать показатели клиентского успеха стабильными по мере масштабирования.
Почему денежный поток важнее бумажной прибыли
Компания может показать здоровую чистую прибыль в своём P&L и всё равно остаться без денег и закрыться. Противоречие рождается из тайминга: выручка учитывается, когда вы поставляете товар или выставляете счёт, тогда как затраты, счета поставщиков и зарплаты требуют реальных денег сразу же.
По всем Объединённым Арабским Эмиратам и в более широком регионе Персидского залива условия оплаты часто растягиваются до 60, 90 и даже 120 дней. Когда клиенты затягивают расчёт, а аренда, облачные провайдеры и зарплаты все приходятся на первое число месяца, открывается резкий кассовый разрыв.
Вот почему детальный прогноз денежного потока не подлежит обсуждению. Моделируйте денежные средства помесячно как минимум на первые 24–36 месяцев, привязываясь к фактическим датам расчётов, а не к аккуратным ежемесячным комкам выручки.
Пристально следите за сжиганием средств и запасом хода:
- Валовая скорость сжигания (Gross Burn Rate): всё, что тратится на операции за один месяц.
- Чистая скорость сжигания (Net Burn Rate): нехватка между уходящими деньгами и поступающими операционными средствами.
- Запас хода (Runway): денежные средства на руках, делённые на месячное чистое сжигание, говорящие вам в точности, сколько месяцев вы можете продержаться, прежде чем потребуются свежие деньги.
Институциональные инвесторы следят за сжиганием и запасом хода, словно ястребы. Эта пара измеряет, насколько сильно на вас давят часы и сколько времени есть у руководства, чтобы доказать коммерческую состоятельность, прежде чем деньги иссякнут. Включите основательный анализ точки безубыточности, чтобы показать точный объём и валовую прибыль, необходимые для покрытия постоянных накладных расходов, давая инвесторам чистое представление о негативном сценарии.
Стройте сценарии и проверяйте, что может пойти не так
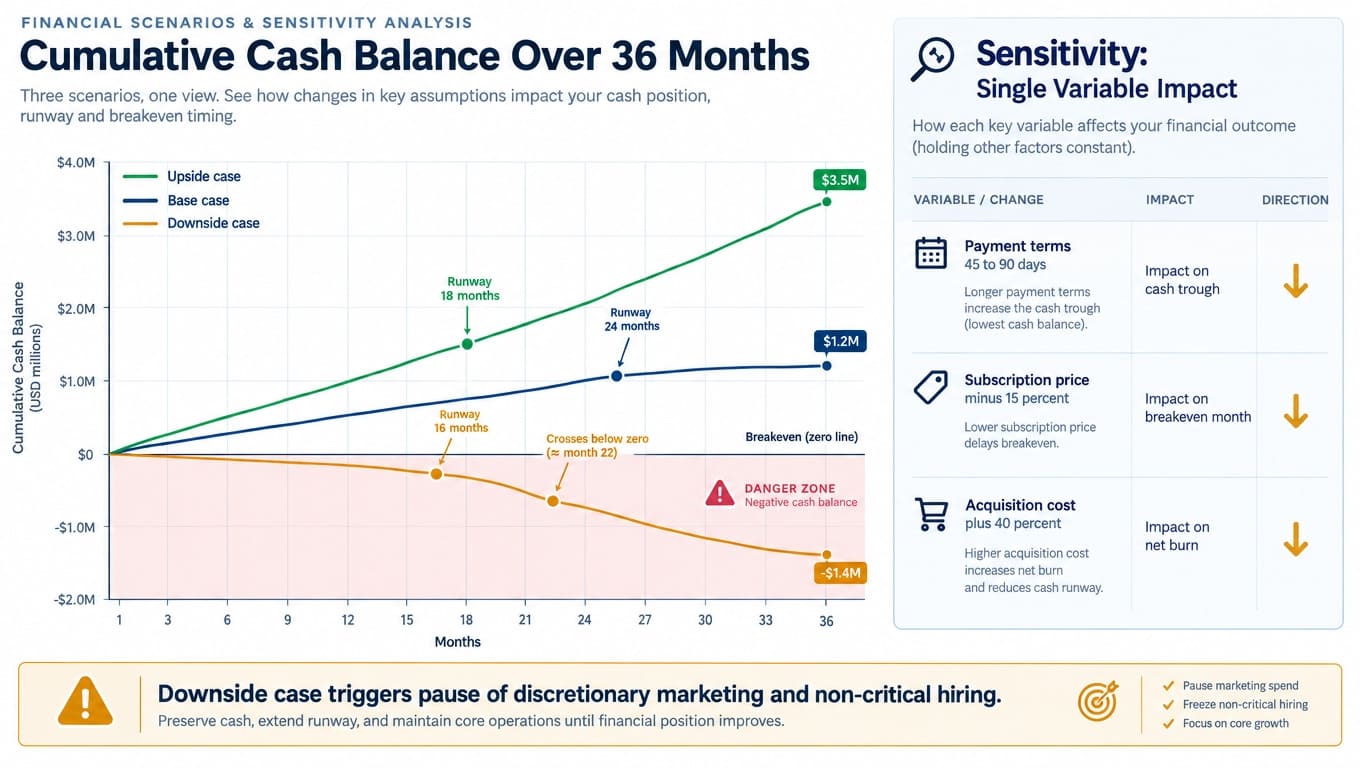
Создайте базовый, оптимистичный и пессимистичный сценарии
Бизнес почти никогда не движется по единственному аккуратному прогнозу. Запуски сдвигаются, макроэкономическая картина меняется, а внедрение может как разгореться, так и застопориться. Модель, построенная для инвесторов, встречает это лицом к лицу через сценарную работу.
Изложите три структурированных операционных сценария:
- Базовый сценарий: реалистичный путь на целевых допущениях руководства, ожидаемых циклах, стандартной конверсии и запланированном найме.
- Пессимистичный сценарий: консервативный стресс-тест с реальным трением, заложенным внутрь, — конверсия ниже на 30 процентов, более длинные корпоративные циклы, более тяжёлый отток и стоимость привлечения выше на 25 процентов.
- Оптимистичный сценарий: более быстрая траектория с ускоренным внедрением, более сильным удержанием и более жирной маржой, подкреплённая дополнительным персоналом поддержки и инфраструктурой, которых требует рост.
Сценарии должны направлять реальные решения, а не просто украшать презентацию. Пессимистичный сценарий должен прописывать, какие дискреционные расходы — маркетинговые рывки, несущественный найм — ставятся на паузу, чтобы растянуть запас хода, если коммерческие цели ускользают.
Проведите анализ чувствительности
Там, где сценарии гнут множество допущений разом, анализ чувствительности изолирует, насколько сильно колеблется ваш итоговый результат, когда движется одна-единственная переменная.
С помощью таблиц данных в электронных таблицах вы можете наблюдать, как сдвиги в одном рычаге бьют по запасу хода, денежной впадине и чистой прибыли:
- Что станет с оборотным капиталом, если корпоративные клиенты растянут оплату с 45 дней до 90?
- Насколько сокращение цены подписки на 15 процентов отодвигает точку безубыточности?
- Как выглядит чистое сжигание, если стоимость привлечения подскочит на 40 процентов по мере накала рекламных аукционов?
Модель, которая прогибается под лёгким стрессом, не переживёт проверку. Демонстрация того, что вы понимаете, где операция хрупка, успокаивает инвесторов относительно вашего владения бизнесом.
Привяжите каждую чувствительность напрямую к заранее спланированному ответу — пересмотру условий с поставщиками, ослаблению некритичного найма, — и вы просигнализируете инвесторам, что руководство готово беречь деньги, когда условия портятся.
Специфические для ОАЭ затраты и налоговые допущения, которые нужно включить
Модели, построенные для компаний, ведущих деятельность в Дубае и по всем Эмиратам, должны считаться с местной нормативной структурой, правилами корпоративного налога и региональными текущими расходами. Пропустите их — и ваша потребность в капитале выйдет искажённой, навлекая вопросы, как только начнётся проверка.
Взвесьте следующие местные драйверы, составляя прогнозы:
- Корпоративный налог: Федеральный корпоративный налог на прибыль составляет стандартные 9 процентов на налогооблагаемую прибыль свыше 375 000 AED. Не читайте эту строку в 375 000 AED как индульгенцию от соблюдения требований, подачи деклараций или налоговой регистрации. Фирмы внутри Свободных зон должны преодолеть планку Квалифицированного лица Свободной зоны (QFZP) и удовлетворить строгим тестам на присутствие (substance) и квалифицированный доход, чтобы попасть в льготный режим. Сверяйте каждую трактовку с действующими правилами Федерального налогового управления (FTA) или проводите её через квалифицированного налогового консультанта.
- Налог на добавленную стоимость (НДС): Стандартный НДС в размере 5 процентов применяется к налогооблагаемым поставкам товаров и услуг. Хотя НДС — это косвенный налог, а не ваша выручка, он всё равно тянет оборотный капитал. Смоделируйте тайминг НДС, который вы собираете с клиентов, входящего НДС, который вы возмещаете по покупкам, и ваш цикл расчётов с FTA.
- Лицензирование и выбор Свободной зоны: Первичные лицензии, ежегодные продления, учредительные карты (establishment cards) и муниципальные сборы широко колеблются между материковой регистрацией под эгидой Департамента экономики и туризма (DET) и Свободными зонами, такими как DIFC, ADGM, DMCC или DAFZA. Несите реалистичные регулярные расходы на продление, а не учитывайте лицензию единожды и забывайте о ней.
- Визы и медицинское спонсорство: Каждый найм в Эмиратах несёт предусмотренные законом расходы на визу, оформление Emirates ID, медицинскую проверку пригодности, сборы трудового учреждения и обязательное медицинское страхование. Закладывайте в бюджет где-то от 7 000 до 15 000 AED и более на человека при найме, с продлением каждые два года.
- Офисное пространство: Лицензии нужно соответствующее помещение — физическое или гибкое рабочее место (flexi-desk). Аренда в Дубае, как правило, идёт по квартальным датированным будущим числом чекам, с депозитами, расходами на отделку и ежегодной регистрацией Ejari сверху. Оценивайте это по реальным предложениям арендодателей, а не по огульным отраслевым средним значениям.
- Валюта: Закрепите базовую отчётность в дирхамах ОАЭ (AED). Там, где зарубежные инвесторы или затраты на ПО требуют цифр в долларах США (USD), применяйте привязанный курс примерно в 3,6725 AED за доллар. Если вы принимаете оплату или должны поставщикам в других валютах, таких как EUR, GBP или SAR, постройте отдельные валютные графики, чтобы уловить риск конвертации.
Оставьте за бортом предусмотренные законом накладные расходы, продления виз или нагрузку на оборотный капитал от расчётов по НДС — и вы занизите сжигание средств и обречёте компанию на нехватку денег.
Ошибки финансового моделирования, подрывающие доверие инвесторов
Прорабатывая заявки, аналитики венчурных фондов и кредитные менеджеры выискивают структурные огрехи и допущения, которые не выдерживают критики. Избегание привычных ловушек защищает вашу репутацию на всём протяжении технической проверки.
- Рост «клюшкой» без операционной связи: плоская выручка полгода, затем внезапный вертикальный взлёт, без соответствующих расходов на кампании, продавцов или мощности по доставке, которые его оправдали бы.
- Нулевая или ниже рыночной оплата труда основателей: обнуление окладов основателей, чтобы приукрасить маржу. Инвесторы ожидают рыночной оплаты труда основателей — как ради стабильности руководства, так и ради честной картины накладных расходов.
- Отчёты, которые не разговаривают друг с другом: самостоятельный P&L, где денежный поток — это просто чистая прибыль плюс амортизация, слепой к задержкам поступлений, потребностям в запасах и сдвигам обязательств в балансе.
- Слишком длинные горизонты и ложная точность: восемь лет помесячной детализации для раннего проекта. Норма — помесячно вплоть до 24–36 месяцев, затем квартальные или годовые сводки для четвёртого и пятого года.
- Жёстко вписанные ячейки: статичные числа, вставленные в перспективные ячейки вместо живых связей, ведущих назад к листу допущений.
- Рост, взятый из воздуха: стоимость привлечения, падающая на 80 процентов, пока объём множится в двадцать раз, без каких-либо данных, записей тестов или стратегической логики за этим.
- Слепые пятна оборотного капитала: предположение, что клиенты платят в тот же миг, как вы выставили счёт, тогда как поставщики ждут 90 дней, тихо зарывающее кассовый разрыв.
- Один одинокий сценарий: агрессивный вариант без негативного и без анализа чувствительности, оставляющий инвесторов гадать, как вы справляетесь с риском.
Как только книга готова, подшейте её рядом с презентацией, таблицей капитализации, документами корпоративного реестра и коммерческими контрактами. О том, как собрать полный пакет для институциональной проверки, изучите, как подготовить дата-рум, готовый для инвесторов, в ОАЭ.
Лучшие практики по структуре финансовой модели: финальный чек-лист
Прежде чем модель отправится к инвесторам, инвестиционным банкам или партнёрам по кредитованию, прогоните книгу по этим обязательным пунктам:
- Лист допущений: одна выделенная вкладка, содержащая каждую переменную по ценообразованию, росту, окладам, маркетингу и оборотному капиталу, каждая со своим источником и примечаниями.
- Живые формулы: каждое перспективное число связано динамически; никаких непроверенных жёстко вписанных чисел, таящихся в расчётных ячейках.
- Интеграция трёх отчётов: P&L, движение денежных средств и баланс чисто сходятся, причём балансовый отчёт показывает нулевое расхождение.
- Построение «снизу вверх»: выручка вырастает из детальных воронок, каналов лидогенерации и реальной мощности, а не из доли рынка, отрезанной «сверху вниз».
- Юнит-экономика: CAC, LTV, валовая маржа на единицу и окупаемость — все выведены из проверяемых маркетинговых и операционных входных данных.
- Местная точность: региональное лицензирование, визовые квоты, медицинское страхование, корпоративный налог и тайминг НДС — всё сидит в графиках расходов.
- Потребность в капитале: модель точно указывает на денежную впадину, несёт запас оборотного капитала и привязывает использование средств к вехам.
- Тестирование рисков: базовый, оптимистичный и пессимистичный сценарии все прогнаны, подкреплённые таблицами чувствительности по значимым переменным.
- Читаемость для аудита: книга опрятна, размечена цветом по типам ячеек и доступна для навигации внешнему аналитику без основателя под рукой, который объяснял бы её.
При структурно здоровой и полностью проверенной модели вы можете входить на встречи с инвесторами на твёрдой почве. Чтобы увидеть, как ваши прогнозы встраиваются в более широкую историю акционерного капитала, прочитайте наше исчерпывающее руководство по привлечению стартап-финансирования в ОАЭ.
Создание модели, которая выдерживает проверку, означает баланс между рыночной стратегией и дисциплинированной бухгалтерской логикой. Если вам нужны экспертные руки, чтобы выстроить модель, пригодную для инвесторов, провести стресс-тест прогнозов или выстроить институциональную поддержку, обратитесь в Aser Capital за индивидуальной поддержкой в привлечении финансирования в ОАЭ или запросите наши проверенные шаблоны моделей, чтобы ускорить привлечение капитала.
Часто задаваемые вопросы
Насколько далеко в будущее должны простираться финансовые прогнозы для стартапа на ранней стадии?
На ранней стадии норма — помесячная детализация на протяжении первых 24–36 месяцев, затем квартальные или годовые сводки для четвёртого и пятого года. Выталкивание детальных помесячных цифр на шесть-восемь лет вперёд изобретает ложную точность и подтачивает доверие инвесторов.
Как рассчитать точный объём финансирования, который стартапу нужно привлечь?
Найдите самую глубокую точку накопленного отрицательного денежного потока — денежную впадину — в вашем интегрированном движении денежных средств, и она обозначит истинную потребность. Затем добавьте разумный запас в три-шесть месяцев операционных затрат, чтобы пережить медленные платежи или операционные сбои.
Почему модель выручки «снизу вверх» предпочтительнее подхода на основе доли рынка «сверху вниз»?
Цифры «сверху вниз» просто предполагают, что вы отхватите некий произвольный кусок рынка, не показывая, как работает бизнес. Построение «снизу вверх» выращивает выручку из реальной механики — расходов на рекламу, воронок привлечения, средних значений заказа, длины цикла продаж и пределов мощности команды.
Следует ли основателям включать собственное вознаграждение в финансовую модель?
Да. Моделируйте оплату труда основателей по рыночной ставке, а не обнуляйте её и не занижайте. Если её не учесть, это приукрашивает маржу и скрывает реальные операционные затраты, тогда как инвесторы хотят реалистичной оплаты, которая удерживает руководство на месте, а операцию — стабильной.
Какие конкретные затраты на трудоустройство и предусмотренные законом накладные расходы нужно смоделировать для найма в ОАЭ?
Помимо базового оклада, модели для найма в Эмиратах должны нести оформление визы, обработку Emirates ID, медицинскую проверку пригодности, сборы трудового учреждения и обязательное медицинское страхование. Эти предусмотренные законом затраты обычно укладываются в диапазон от 7 000 до 15 000 AED и более на человека и приходят снова каждые два года.
Как корпоративный налог ОАЭ и НДС должны отражаться в финансовых прогнозах?
Установите корпоративный налог на стандартном уровне в 9 процентов на налогооблагаемую прибыль свыше 375 000 AED, причём фирмам Свободных зон необходимо соответствовать критериям Квалифицированного лица Свободной зоны, чтобы попасть в льготный режим. Относитесь к НДС в размере 5 процентов как к вопросу тайминга оборотного капитала, охватывающему поступления от клиентов, вычеты входящего налога и ваш цикл расчётов с налоговым управлением.
Похожие услуги

Другие статьи