
Оценка бизнеса в ОАЭ: DCF или мультипликаторы
Дата публикации: 19.10.2026
Выбор подхода к оценке быстро запутывается, когда два консультанта вручают вам два разных ценника. Для владельцев и инвесторов, работающих в Эмиратах, понимание того, как действуют метод дисконтированных денежных потоков (DCF) и метод рыночных мультипликаторов, крайне важно. Ниже мы разбираем каждый из них простыми словами, взвешиваем их достоинства и недостатки и показываем, как местные реалии — налогообложение, скудость рыночных данных — формируют итоговую цифру. Чтобы увидеть стратегический ракурс всего этого, прочитайте об оценке бизнеса в ОАЭ.
Понимание методов оценки бизнеса
Точное определение того, сколько компания стоит на самом деле, лежит в основе любого шага по привлечению финансирования, продаже бизнеса или его внутренней реорганизации. В стремительно развивающейся экономике Дубая и в более широком контексте Эмиратов именно грамотная оценка не даёт вам продешевить при выходе из бизнеса или переплатить при приобретении.
Нередко два оценщика приходят к разным цифрам для одной и той же компании. Причина в том, что методики, на которые они опираются, покоятся на различных исходных философиях: одна делает ставку на то, куда движется бизнес, другая привязывается к тому, что рынок говорит прямо сейчас.
Что такое метод дисконтированных денежных потоков (DCF)?
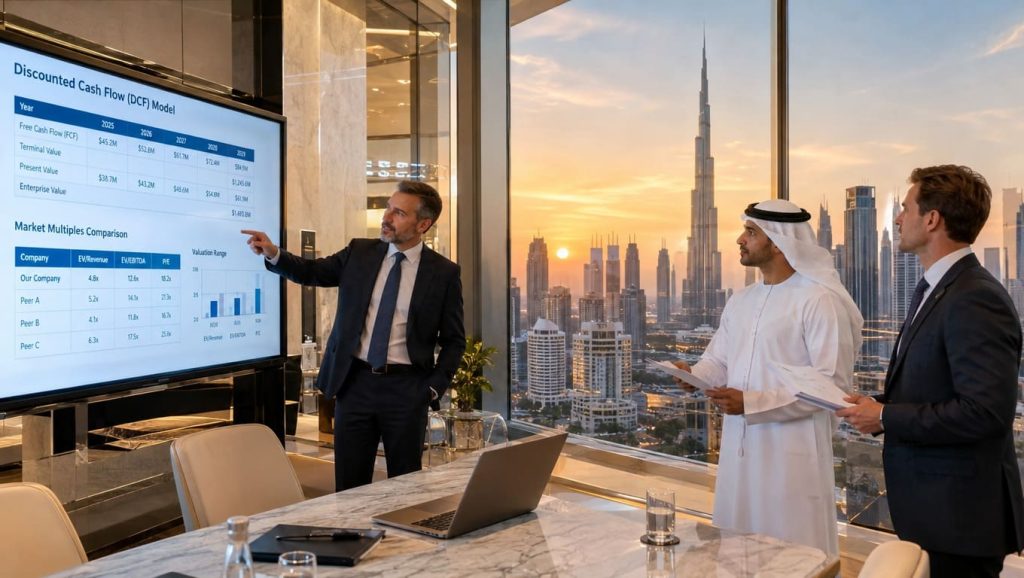
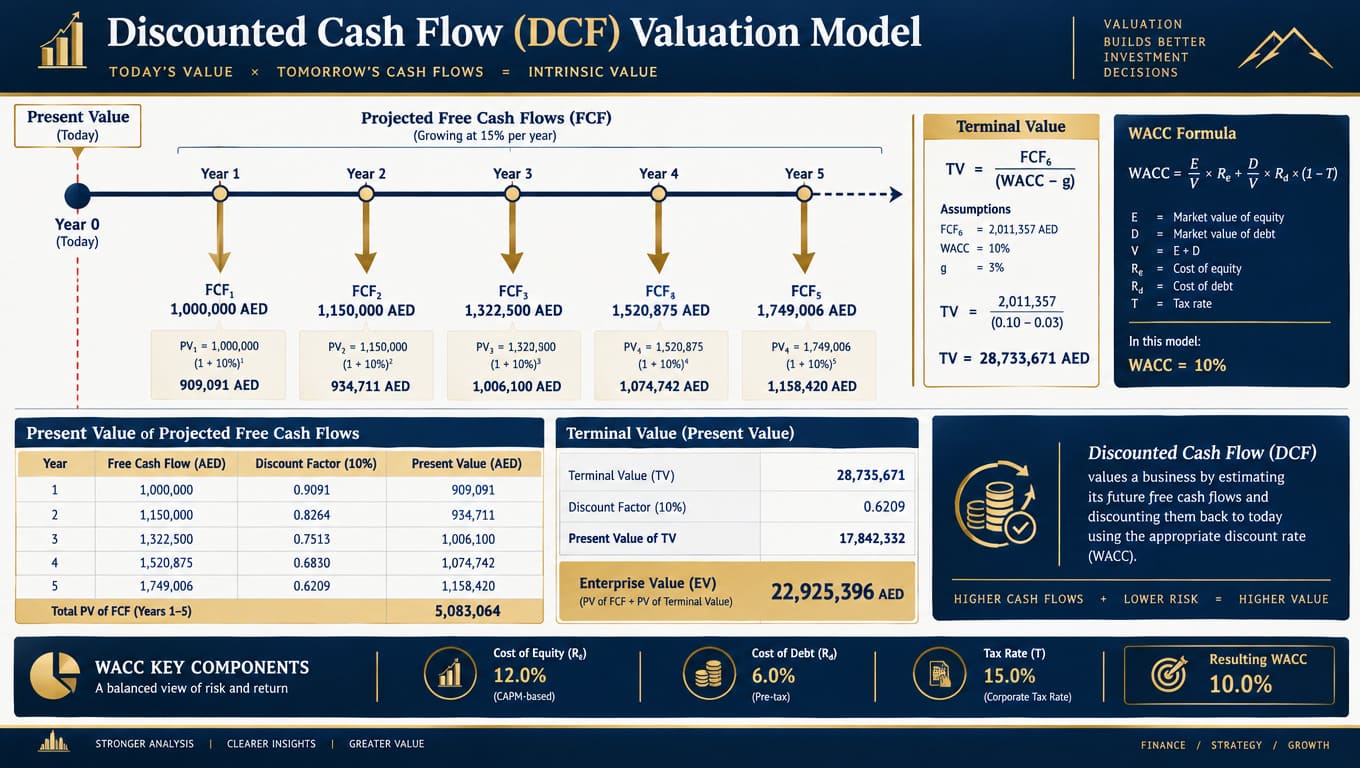
DCF покоится на простой идее: компания стоит столько, сколько составляет сумма денежных средств, которые она принесёт в будущем. Поскольку дирхам, заработанный в следующем году, значит меньше, чем заработанный сегодня, каждый будущий приток приходится приводить к той величине, которую он стоит в настоящем.
Построение достоверной модели начинается с детального прогноза свободного денежного потока, охватывающего предстоящие три-пять лет. Этот прогноз включает ожидаемую выручку, текущие затраты, налоги и изменения в оборотном капитале.
Далее следует расчёт WACC — средневзвешенной стоимости капитала, — который задаёт ставку дисконтирования. Эта величина отражает конкретные риски, связанные с ведением деятельности внутри эмиратского рынка.
Возьмём компанию, которая, согласно прогнозу, будет приносить стабильные 1 000 000 AED свободного денежного потока ежегодно в течение пяти лет при ставке дисконтирования, рассчитанной на уровне 10%. Приведённая стоимость этого потока составит около 3 790 000 AED, а не простую сумму в 5 000 000 AED.
Что такое рыночные мультипликаторы?
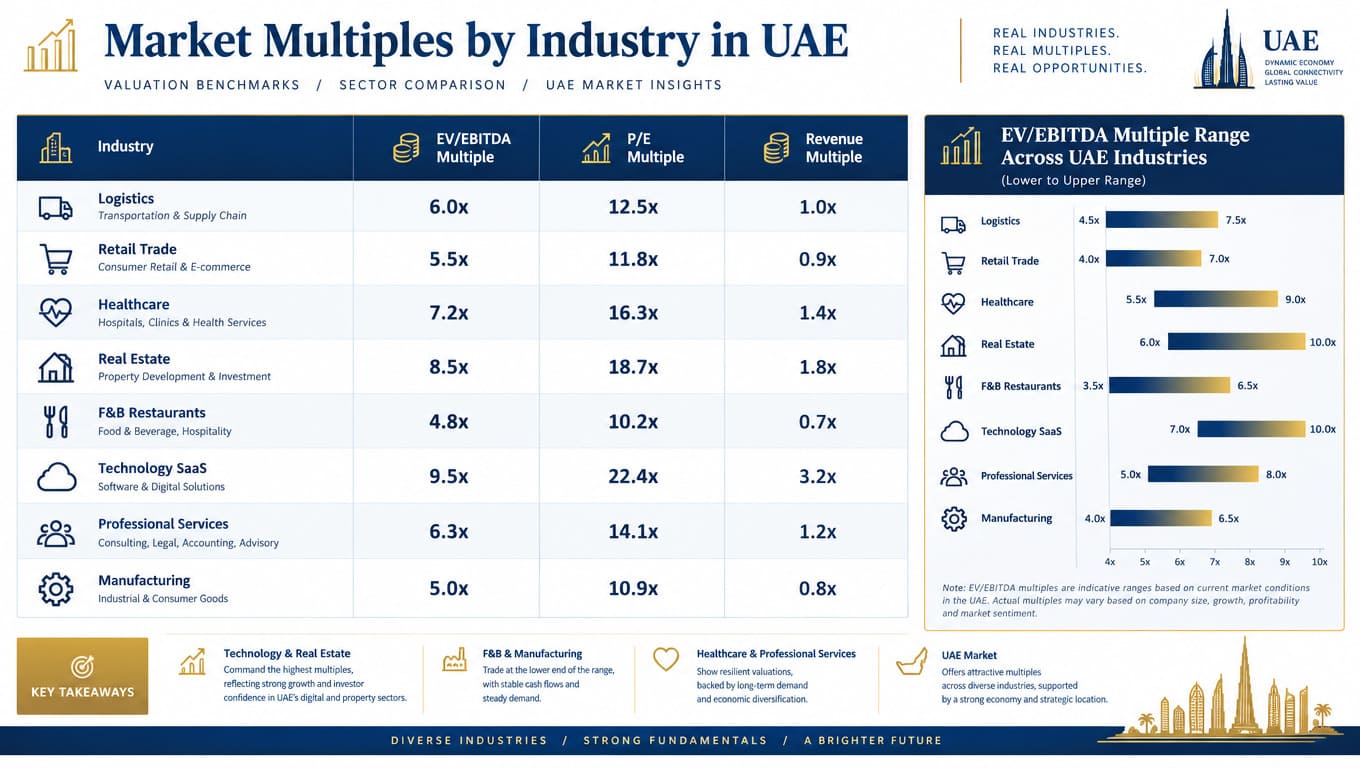
Эта методика оценивает компанию, сопоставляя её с сопоставимыми фирмами, недавно проданными или торгующимися на публичных биржах. Логика повторяет то, как квартира оценивается на основе недавних продаж в том же самом здании.
Вместо моделирования денежных потоков на годы вперёд она опирается либо на анализ сопоставимых компаний, либо на изучение прецедентных сделок. Вы исследуете финансовые показатели похожих предприятий, чтобы определить рыночную ставку для отрасли.
Показатели, которые всплывают чаще всего, — это мультипликатор EV/EBITDA (стоимость предприятия к прибыли до вычета процентов, налогов, износа и амортизации) и мультипликатор к выручке.
Скажем, сопоставимые логистические фирмы в Дубае переходят из рук в руки примерно по 6x EV/EBITDA, а ваша собственная логистическая деятельность показывает EBITDA в размере 2 000 000 AED. Это оценивает вашу ориентировочную стоимость в 12 000 000 AED.
Когда использовать DCF, а когда — рыночные мультипликаторы
Выбор маршрута зависит от нескольких вещей: насколько надёжно вы можете прогнозировать выручку, сколько капитала поглощает ваша деятельность и доступны ли вообще надёжные рыночные данные. Ни один метод не покрывает чисто каждую ситуацию.
DCF блистает для капиталоёмких, стабильных предприятий с надёжной прибылью и в равной степени для молодых стартапов, полных перспектив роста, но ещё не вышедших в прибыль. К нему же вы прибегаете, когда банк или институциональный фонд хочет цифру, которую можно глубоко обосновать.
Мультипликаторы проявляют себя во всей красе, когда нужно быстро и обоснованно оценить компанию в зрелом секторе, где данных по сопоставимым сделкам в изобилии. Они оказываются особенно удобными, когда долгосрочные прогнозы шатки или попросту не могут быть построены с какой-либо уверенностью.
Для оценки, тонко настроенной под ваш конкретный сектор, разумным шагом будет воспользоваться профессиональными услугами по оценке бизнеса, которые с хорошим эффектом сочетают обе методики.
Региональная специфика, влияющая на оценку в ОАЭ
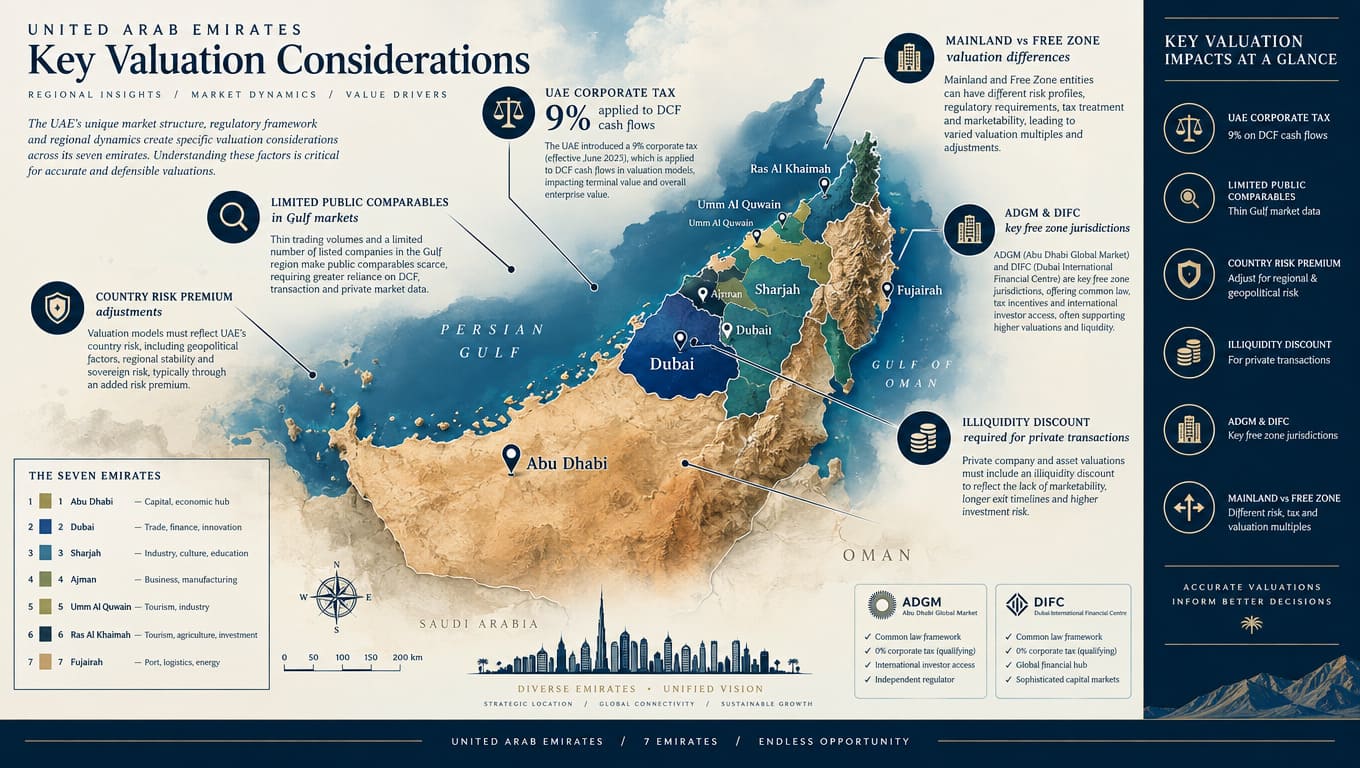
Проведение оценки на местной сцене требует ряда специфических корректировок. Введённый недавно корпоративный налог в размере 9%, например, теперь должен проходить через каждый прогноз денежного потока, напрямую влияя на итоговую чистую прибыль.
Ещё одно препятствие — то, как мало публично торгуемых аналогов существует по всему региону Персидского залива. Этот дефицит превращает чистый анализ сопоставимых компаний в более каверзную задачу, чем она была бы на западных рынках.
Поскольку данные о частных сделках остаются в значительной степени скрытыми, местным специалистам приходится накладывать осознанные корректировки на страновой риск, размер компании и неликвидность, чтобы привести свои результаты в соответствие с международными стандартами. Любая грамотная оценка в Дубае должна считаться с этими местными особенностями.
Плюсы и минусы каждого метода
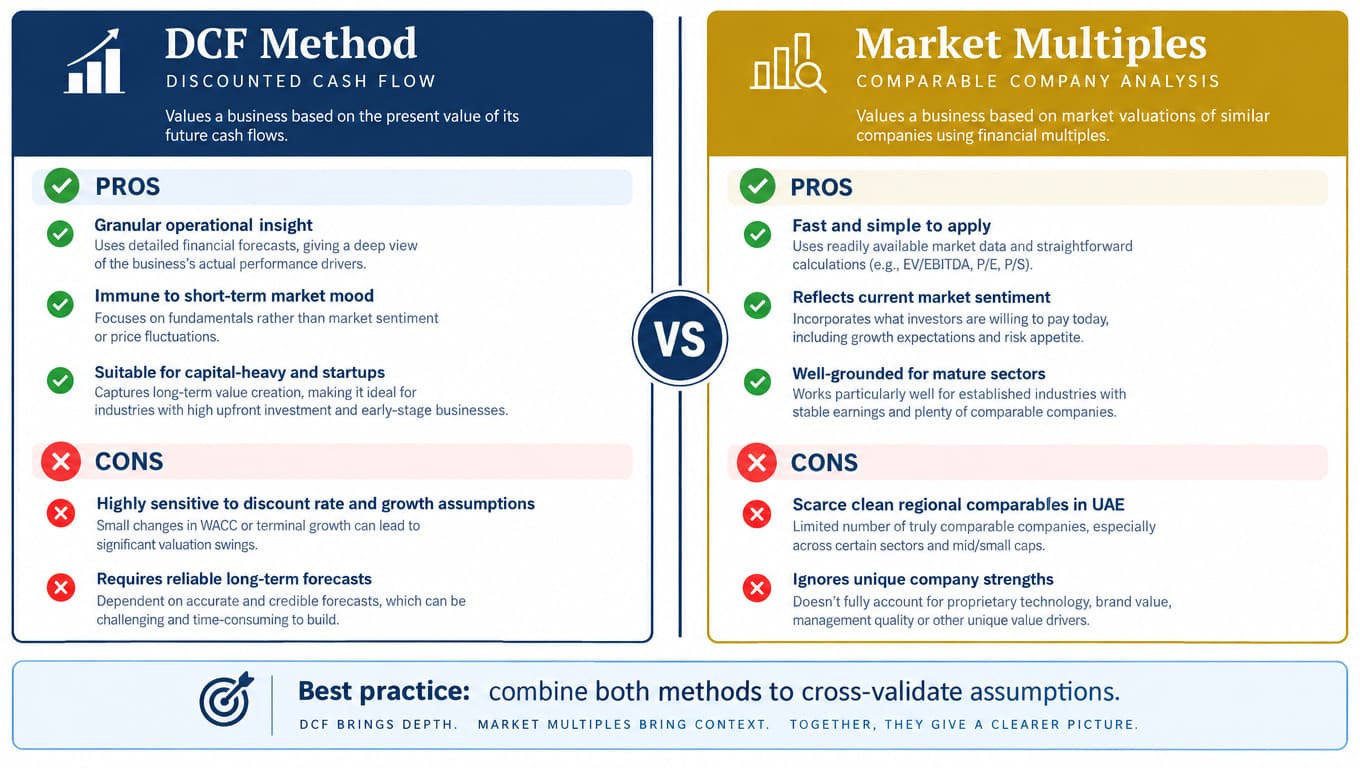
Каждая модель несёт в себе встроенные сильные и слабые стороны. Знание их уберегает вас от дорогостоящих аналитических промахов, как только начинаются переговоры.
- Плюсы DCF: Детальный по своей природе, он улавливает конкретное операционное преимущество вашего бизнеса и остаётся невозмутимым к мимолётным настроениям рынка.
- Минусы DCF: Он резко реагирует даже на незначительные сдвиги в ставке дисконтирования или в закладываемых вами предположениях о росте.
- Плюсы рыночных мультипликаторов: Быстро применяются, легко воспринимаются и созвучны тому, что рынок ощущает сегодня.
- Минусы рыночных мультипликаторов: Чистые региональные аналоги найти трудно, а метод обходит стороной то, что делает компанию уникальной.
Совет эксперта: Никогда не выносите вердикт, опираясь на один-единственный метод. Надёжная оценка противопоставляет доходный подход рыночному, чтобы перекрёстно проверить предположения и прийти к реалистичному диапазону.
Как интерпретировать расхождения между методами
Видеть, что результат DCF и оценка по мультипликаторам приземляются на разные цифры, совершенно нормально. Однако как только разрыв между ними переваливает за 20–25%, инвесторы начинают воспринимать это как тревожный сигнал.
Зияющий разрыв обычно указывает на одно из двух: заложенный вами в DCF рост слишком радужен, либо задействованные мультипликаторы не отражают по-настоящему нишу компании.
Мультипликаторы также работают как проверка на здравый смысл для вашей терминальной стоимости в DCF. Если цифра DCF подразумевает мультипликатор выхода, вдвое превышающий отраслевую норму, ваши долгосрочные прогнозы созрели для пересмотра.
Практические инструменты для выбора метода оценки
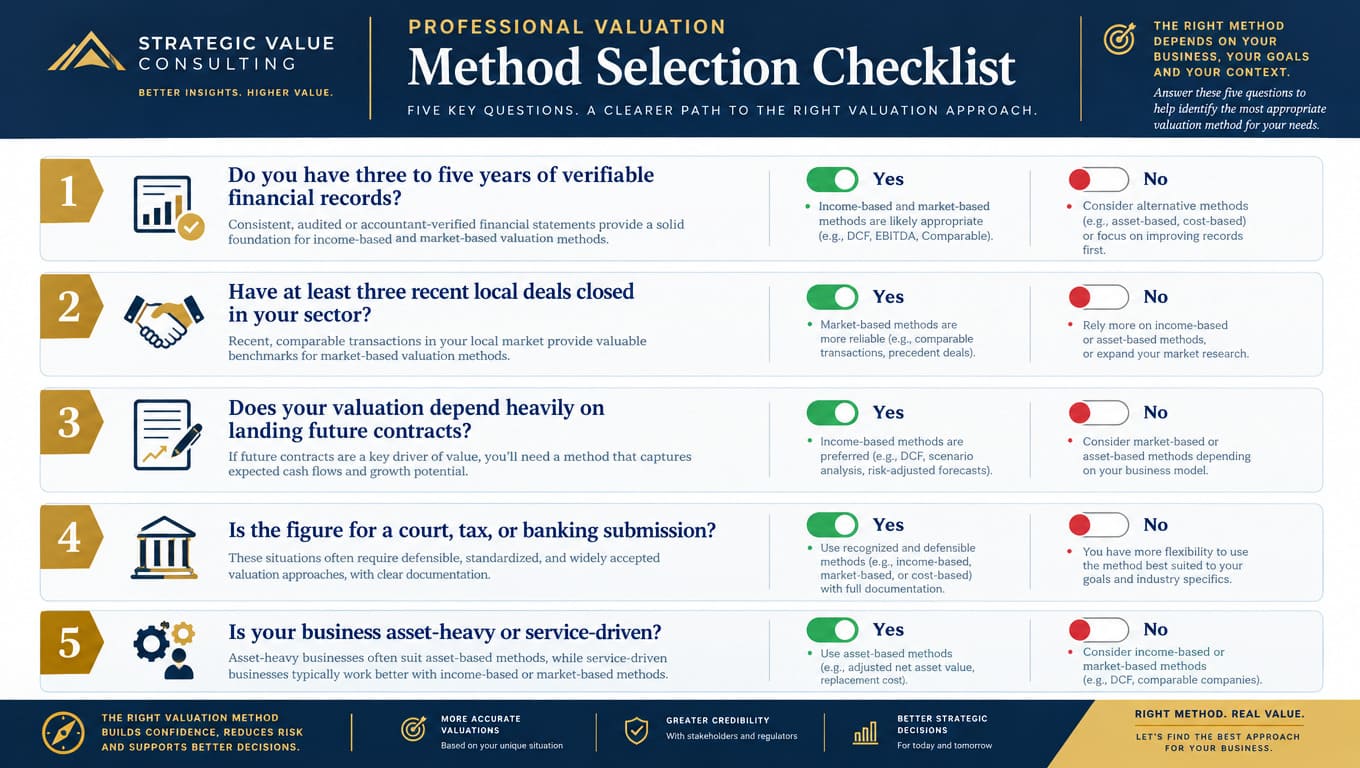
Чтобы определиться с подходящим вариантом для того положения, в котором ваш бизнес находится сегодня, пройдитесь по ключевым критериям в руководстве по выбору ниже.
- Предсказуемые денежные потоки: Ведите с DCF, а мультипликаторы держите в качестве резерва.
- Уникальный технологический стартап: Опирайтесь на DCF со сценарным анализом, поскольку аналоги встречаются редко.
- Стандартная торговля/ритейл: Ставьте мультипликаторы на первое место и используйте DCF для подтверждения.
- Активоёмкая отрасль: Сочетайте DCF с подходами на основе активов.
Прежде чем зафиксировать выбор, проработайте этот короткий чек-лист:
- Можете ли вы указать на три-пять лет проверяемых финансовых записей?
- Закрылись ли в вашем секторе как минимум три недавние местные сделки?
- Сильно ли ваша модель зависит от заключения будущих контрактов?
- Предназначена ли цифра для официальной судебной, налоговой или банковской процедуры?
Приглашение к профессиональной оценке и консультации
Определение того, сколько стоит предприятие в регионе Персидского залива, требует настоящей финансовой глубины в сочетании с практическим чутьём рынка. Неверно рассчитанная цифра может потопить сделку или обескровить стоимость, когда начнётся торг.
Наша инвестиционная и консалтинговая практика предоставляет тщательный, независимый отчёт об оценке, выстроенный вокруг экономических реалий Дубая и Эмиратов. Готовитесь ли вы к сделке M&A, добиваетесь инвестиций или планируете стратегический выход — мы следим за тем, чтобы цифра выдержала проверку.
Свяжитесь с нашими специалистами сегодня, чтобы записаться на профессиональную консультацию и подвести прочную финансовую основу под ваш следующий корпоративный шаг.
Часто задаваемые вопросы
Можно ли использовать западные отраслевые мультипликаторы для оценки компании в Дубае?
Применять западные мультипликаторы в неизменном виде не рекомендуется. Поскольку публичных данных в Эмиратах мало, специалисты адаптируют зарубежные коэффициенты и всегда закладывают скидки на страновой риск, более низкую ликвидность местного рынка и специфический масштаб работающих здесь предприятий.
Как введение корпоративного налога в ОАЭ повлияло на оценки по методу DCF?
Корпоративный налог в размере 9% напрямую урезает чистый денежный поток компании. Когда модель DCF строится сегодня, этот налог должен находиться внутри прогноза денежного потока, что тянет итоговую приведённую стоимость ниже той, какой она была бы в безналоговую эпоху.
Что делать, если результаты DCF и мультипликаторов расходятся более чем на 25%?
Столь широкий разрыв — тревожный сигнал. Чаще всего он означает, что заложенный в DCF рост слишком оптимистичен, либо компании-аналоги, выбранные для сравнения, не соответствуют вашей нише. Предположения о терминальной стоимости или выбранные мультипликаторы нуждаются в пересмотре.
Какой метод оценки подходит технологическому стартапу из ОАЭ без текущей прибыли?
Для предприятия на ранней стадии мультипликаторы дают мало, потому что нет прибыли, к которой можно привязаться. Приоритет здесь — DCF, выстроенный по нескольким сценариям развития, поскольку он способен уловить будущий потенциал и денежные потоки, которые вы ожидаете получить в перспективе.
Почему одних мультипликаторов недостаточно для официальных сделок M&A в ОАЭ?
Мультипликаторы отражают лишь настроение рынка в конкретный момент и упускают из виду отличительные операционные преимущества компании. Чтобы подготовить независимый отчёт, согласованный с международными стандартами, доходный подход (DCF) и рыночный подход всегда объединяют, чтобы данные можно было перекрёстно проверить, а цифру — обосновать перед инвесторами или банками.
Похожие услуги

Другие статьи